
一家东莞玩具厂的老板最近算了笔账:巴西那边几百万的老订单缩水到几十万,美国的新订单却接得手软。他给出的解释不是关税,不是汇率,是一句轻描淡写的"产品寿命到期"。
这四个字,比任何宏观分析都更能说明中国制造在2026年的真实位置——一款产品在一个国家卖到自然退场,另一个市场的新单子无缝接上,工厂几乎感觉不到疼。我一直觉得,观察中国外贸不能只看总盘子,得看这种"边角料"里的从容。
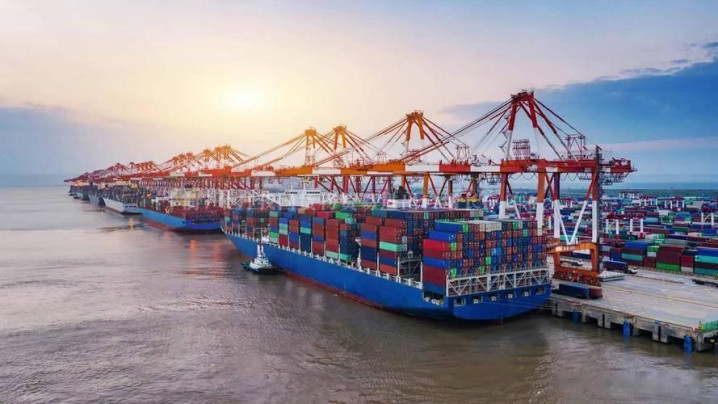
因为总盘子的数字,早就冲破了很多经济学家的想象力。8月单月,中国进出口冲到6838亿美元,出口4014亿美元同比25%,进口2823亿美元同比28.2%,当月贸易顺差1190.9亿美元。
前8个月累计顺差8055亿美元,全年大概率连续第二年破万亿。这是在美国关税继续加码、欧盟对中国电动车反补贴税落地一年多、地缘冲突反复的背景下拿出来的成绩。
按老教科书那套逻辑,这数字根本不该存在。那问题就来了:欧美工具箱里的家伙什都用上了,为什么打不动中国出口?
我的判断是,他们从一开始就找错了敌人。华盛顿和布鲁塞尔盯着人民币汇率吵了十几年,试图用汇率工具挤压中国的价格优势——但2026年的中国出口,早就不是靠"便宜"两个字撑起来的了。
看8月最扎眼的两个数字:集成电路出口飙129.8%,自动数据处理设备飙76.5%。这两块加起来,一口气把整体出口增速拉高了11.3个百分点。
5月更夸张,集成电路单月出口额355.5亿美元同比翻倍,超过手机、超过服装,成为中国第一大出口商品。这件事我觉得得反过来品——过去五六年,美国搞出口管制、拉盟友搞小院高墙、断光刻机、拉黑名单,本意是把中国摁在中低端。
结果2026年,中国反而变成了全球AI硬件供应链最忙的那个节点。这里头有一个很多人没想通的逻辑。
美国云厂商今年AI资本开支集体飙升,谷歌、微软、亚马逊、Meta四家合计朝着4000亿美元奔。这些钱最终要落到实物——机柜、服务器、电源、散热、连接器、PCB、铜箔、磁性材料。
真正上过产业链的人都知道,这些环节里绕开中国的成本高得吓人。越南可以贴牌,墨西哥可以组装,但从上游材料到中游模组,能做到大规模、稳定、按时交付的,全世界只有珠三角和长三角。
美国越是往AI里砸钱,中国这条供应链的订单就越满。这就是我为什么说,制裁这只手,一直在给中国的高端产能做免费广告。但AI只是一条线。真正让欧美睡不着的,是"旧"的部分也没让出来。
8月劳动密集型商品出口全面回暖:服装12.3%、鞋靴11.5%、箱包11.1%、玩具15.3%、家具11.8%,玩具的环比增速直接蹿了17个百分点。1—8月这几大类累计增长0.7%,看起来微不足道,可意义在于——它终结了连续5个月的负增长。
这个信号被很多人忽视了。这几年国内一提中国制造转型,默认叙事是"低端让给东南亚,中国搞高端",好像这是两条泾渭分明的路径。
但2026年这份成绩单显示的是另一件事:中国既没让出低端,还占住了高端。越南、印度的服装厂看着热闹,一到年底美国零售商压货,采购经理还是要坐回深圳的谈判桌。
原因很朴素——同样的价格,中国工厂能按时按量按质交付,其他地方要么交期长要么品控飘。我常说,中国制造真正的护城河从来不是便宜,是"稳"。稳到你不敢换供应商。贸易伙伴的分布图,把这件事讲得更清楚。
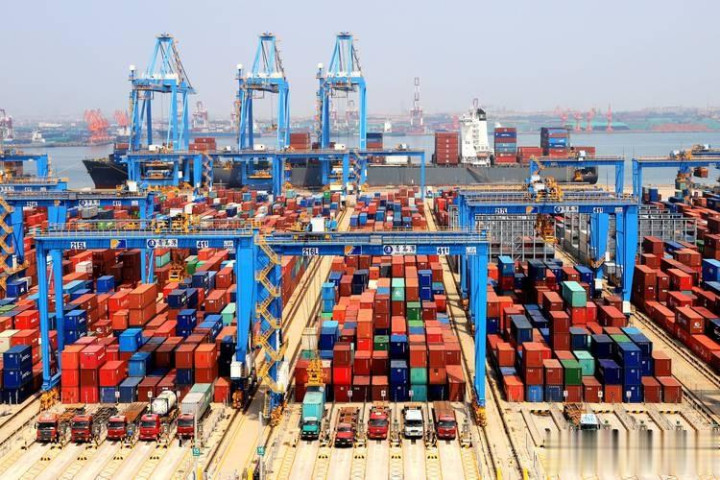
1—8月中国对东盟贸易5.95万亿元增20.6%,对欧盟4.2万亿元增8.1%,对美国2.76万亿元只增1.3%。同期对一带一路国家进出口17.74万亿元增15.9%。
这几个数字并排一放,才能读出味道。对美只增1.3%,说明特朗普政府的关税确实把双边直接贸易压得很扁。可整体出口还能跑到19.3%,靠的是谁?是东盟,是中东,是拉美,是非洲。
RCEP生效几年,关税减让和原产地累积规则真正跑通了,中国和东盟之间的产业链几乎变成了国内的省际关系。广东产的中间品运到越南组装,再出口到美国,欧美海关都搞不清该向谁征税。
这种灰色地带,本质上是全球化残余弹性给中国留的最后一道缓冲。我一直觉得,这里头藏着一个格局性的翻转。
一带一路国家已经贡献了中国进出口接近一半的份额。这意味着华盛顿或者布鲁塞尔任何一个部长能拿在手里对中国"卡脖子"的实际筹码,比五年前少了一大半。
你把对华关税加到60%,撬动的只是那10%出头的对美贸易;你搞碳边境调节,欧盟那8%的增速本来也不算猛。真正决定中国外贸这盘棋的,是雅加达、利雅得、开罗、圣保罗、拉各斯那些采购经理们的键盘。
一个有意思的反差是,8月对美出口反而同比激增34.4%到425亿美元。为什么关税这么狠还能涨这么多?
我的判断有两层:一是特朗普政府关税政策反复横跳,美国进口商在窗口期抢货抢得凶;二是有些东西他们真的绕不开,转单半天转不出去,最后还是回来下中国的单。这两种力量叠加起来,恰恰证明了一件事——关税打的是账面数字,打不动实际依赖。
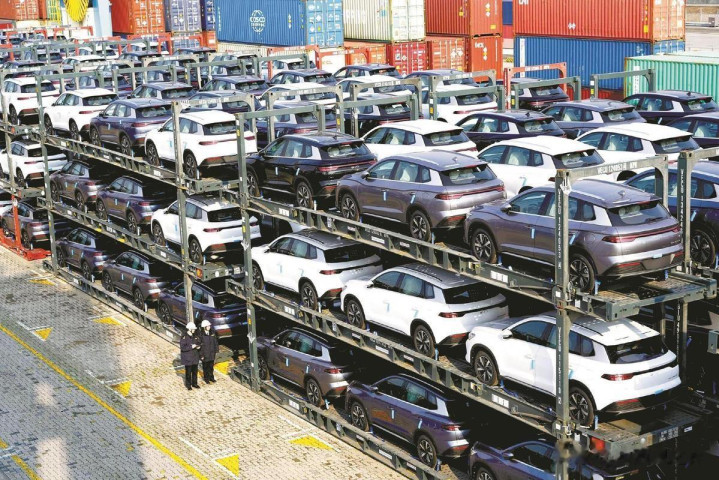
汽车再单独说两句。1—8 月中国汽车出口量增 66.7%,金额增 53.2%,两个增速比2025年全年快了20个百分点以上。
5月光乘用车单月就出口78.4万辆同比75.1%。欧盟一年前对中国电动车加了反补贴税,理论上应该按一次急刹车,可真实画面是比亚迪、奇瑞、上汽、长城在墨西哥、巴西、俄罗斯、中东、东南亚一线铺开。
欧盟那点关税只是让欧洲本土的销量增速慢了慢,全球整盘还在加速。丰田、大众这些老玩家在中国市场躲进合资壳里,出了中国到全球市场还得继续被追着打。这是产业史上罕见的双线夹击。回到那个巴西玩具订单的故事。
一款产品在一个市场卖到寿命到期,这家企业整体还能过得游刃有余——因为它同一时间在美国找到了新品的空档,在RCEP框架下接了东南亚的转口单,在中东通过跨境电商开出了新客户。这不是运气,这是被逼出来的能力。
你把它按在一处,它就从三处冒头。写到这里,我想把观点摊开说清楚。欧美真正焦虑的东西,从来就不是人民币的三位小数。
以前他们担心的是"中国出口便宜货抢就业",那个问题好歹能用关税、补贴、汇率工具去对冲。现在他们担心的是完全另一件事——中国正在同时做便宜货、贵货、以及我们做不出的货。
芯片被制裁反而催出华为昇腾、寒武纪、海光的加速跑;光刻机被断供反而逼上海微电子把节点往前赶;欧美车企联合围堵反而把中国车企推向了全球化。每一记重拳,都在替中国培养一个新的赛道选手。
这种反向培育,是欧美战略界私下讨论最多、公开说得最少的一件事。所以下半年再看人民币汇率的波动,其实已经不是核心变量了。
汇率高一点,出口企业利润薄一点;汇率低一点,进口企业压力大一点,都在一个可承受的窄区间里晃。真正的博弈场早就换了地方——在AI硬件的产能话语权,在东盟和一带一路的贸易网络重构,在电动车、储能、机器人、光伏这些下一代赛道的先发身位。
上海美国商会最近的调查也印证了这一点,在华美企对发展前景反而变得更乐观了。为什么?
因为跑不掉的人已经想明白,与其跟华盛顿共情,不如跟中国市场共生。有券商预测下半年出口增速中枢会从上半年的高位往下回一些。
我认同这个判断,毕竟基数逐月抬高,AI资本开支也不可能永远陡峭上行。但"回落"不等于"下滑"。从25%回到15%还是15%,比全世界其他主要经济体加起来还猛。中国外贸这盘棋,早过了靠单一变量决定生死的阶段。
最后我想说一件让很多人心里不太舒服、但必须承认的事。这些年国内舆论一谈出口就有一种"人家不买我们就完了"的老焦虑,把外贸当成一门求人办事的活儿。
可看完2026年这份8月成绩单,你会发现这个心态得反过来——不是我们求着谁买,是全球产业链已经嵌进了中国这台机器里,硬拔出来的成本比继续用要大得多。
这种不可替代性不是宣传口号,是三十多年真金白银堆出来的工厂、工程师、供应链、物流网络和产业工人。欧美的政客可以继续在国会大厅里吼汇率、吼关税、吼脱钩,那是他们的政治表演。
他们真正需要面对的问题只有一个:这个世界上还有什么东西,是中国现在不做、将来也做不出来的?想不出答案的时候,剩下的焦虑,就都是他们自己的事了。
铭创配资提示:文章来自网络,不代表本站观点。